Il Golfo chiude, l’Europa paga il conto
Da fine febbraio lo Stretto di Hormuz non è più una rotta sicura: da lì passava un quinto del petrolio mondiale e quasi un quinto del gas liquefatto, e la guerra tra Stati Uniti, Israele e Iran ha messo quel passaggio sotto tiro. Al picco è sparito dal mercato circa il 14% dell’offerta mondiale di petrolio e gas, uno shock più pesante in proporzione di quelli degli anni Settanta. Chi lo chiama ancora «tensione regionale» sottovaluta la fattura, che arriva in bolletta e alla pompa. Il punto non è solo quanto greggio esce oggi. È che per sette mesi un quinto dell’energia che viaggia per mare è dipeso da un canale largo pochi chilometri, da navi assicurate a prezzi di guerra e da una trattativa che ogni settimana riapre o chiude i mercati. L’adattamento c’è stato. La normalità no.
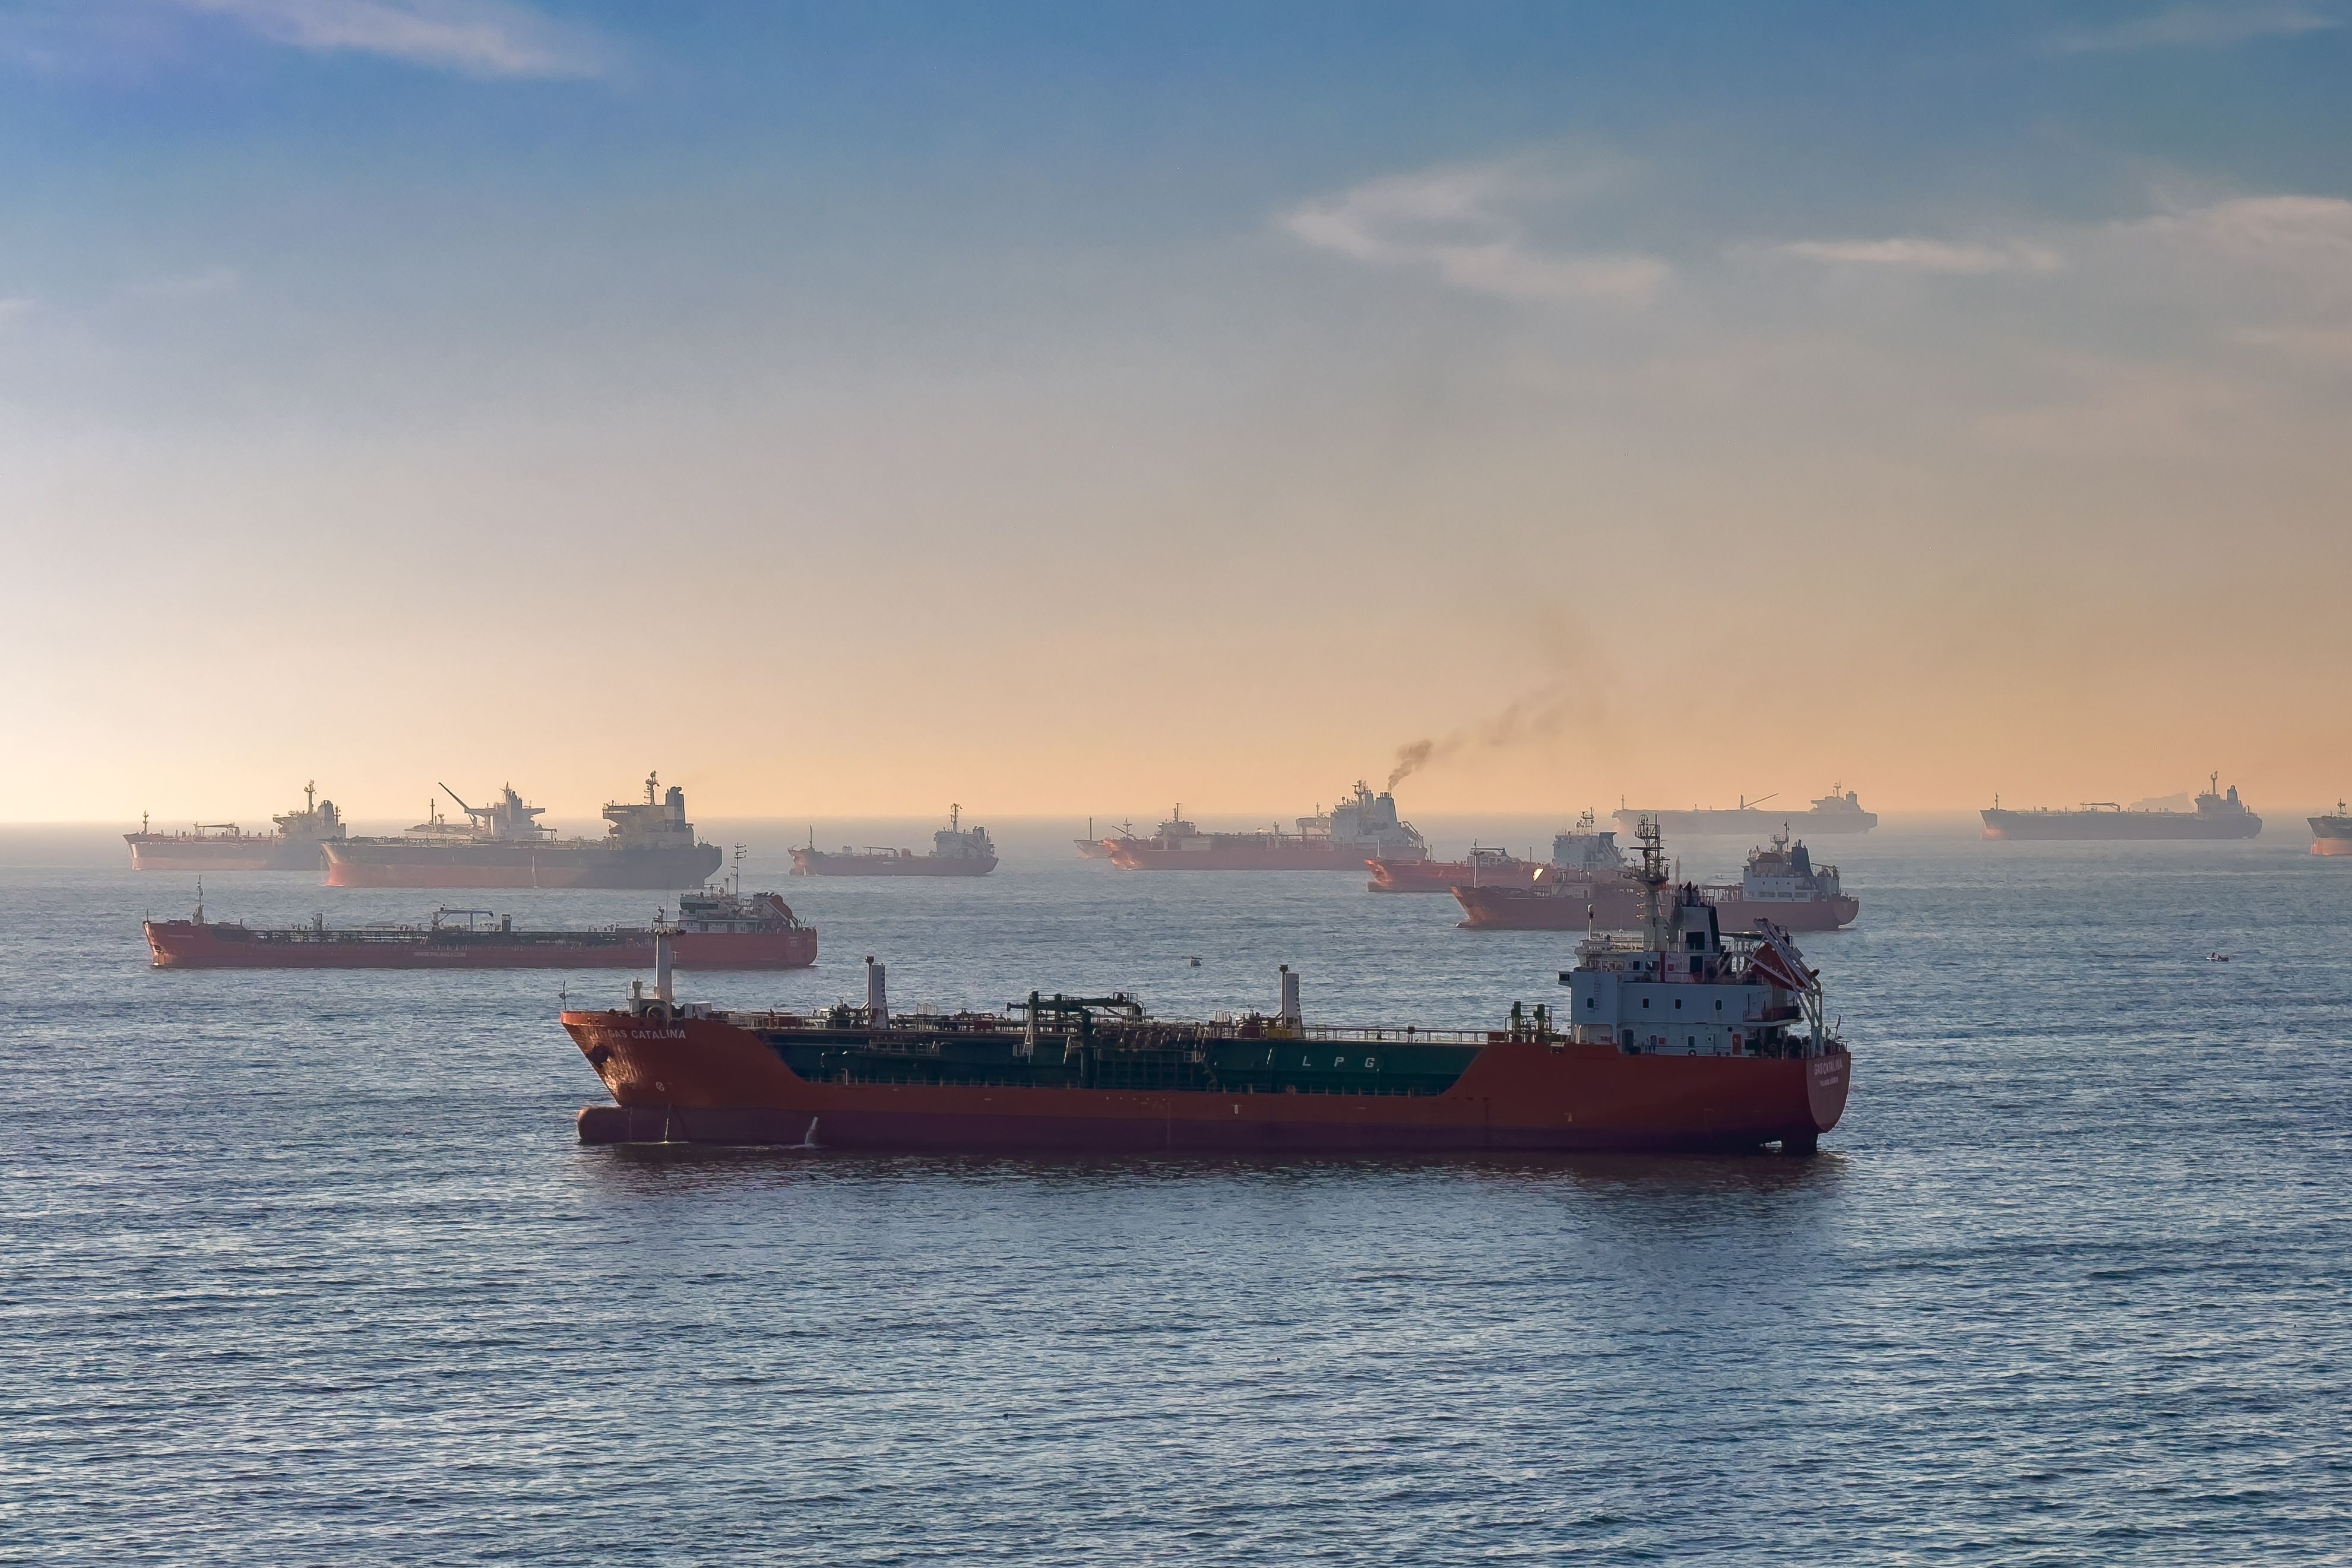
Il petrolio riparte, i prezzi no
A settembre l’export dal Medio Oriente è salito a 16,3 milioni di barili al giorno, il massimo da febbraio ma ancora sotto i 19,5 milioni pre-guerra. L’Arabia Saudita ha più che raddoppiato le vendite in un mese, in parte da Hormuz e in parte da Yanbu, Fujairah e trasferimenti nave-nave al largo dell’Oman. L’oleodotto Est-Ovest, colpito a metà settembre, è ripartito verso i 3,5 milioni di barili e Yanbu ha ripreso a caricare. Non è una riapertura: è un accomodamento fragile.
Donald Trump ha rifiutato la tregua proposta da Tehran per riaprire lo stretto. Martedì il Brent ha chiuso a 102,6 dollari e mercoledì 30 settembre restava intorno ai 103, circa il 36% sopra i livelli di febbraio. I flussi nello stretto, nelle stime più citate, sono tornati verso i tre quarti del livello pre-guerra, non all’intero. L’Iran, dal luglio, non esporta da Hormuz per il blocco americano. Le scorte già caricate fuori dal Golfo si stanno esaurendo: entro metà ottobre Tehran potrebbe non avere più barili da vendere alla Cina. È un cappio economico. È anche un incentivo a rialzare la tensione.
C’è un secondo collo di bottiglia. Bab el-Mandeb, tra Mar Rosso e Oceano Indiano, resta sotto pressione degli Houthi. Era la rotta per evitare Hormuz. Se si inceppano due stretti, noli e assicurazioni salgono e le navi arrivano dopo. Qualcuno, sui carichi spot, ci guadagna.
Il gas è il punto debole
Il petrolio trova vie alternative. Il GNL del Golfo quasi no. Prima della guerra dal Qatar uscivano via Hormuz circa 110 miliardi di metri cubi l’anno. Per settimane le metaniere non sono uscite. QatarEnergy ha slacciato i contratti e, in Italia, Edison non riceverà carichi fino a inizio dicembre.
Da aprile sono 35 i carichi in force majeure, 4,6 miliardi di metri cubi sul contratto venticinquennale da 6,4 miliardi l’anno, circa il 10% del consumo italiano. Edison ne ha sostituiti 23, 2,3 miliardi di metri cubi, soprattutto con gas americano. Un foglio firmato a Doha non muove una metaniera se Hormuz è un campo di tiro. Due impianti qatarioti di liquefazione sono danneggiati: per ricostruirli servono da tre a cinque anni. Non è un ritardo di consegna. È capacità persa.
Stati Uniti e Canada hanno coperto circa il 70% del buco mondiale. Il 30% che manca basta a tenere i prezzi sui livelli del 2022. Il 30 settembre il TTF europeo era intorno ai 69-72 euro a megawattora. Se il Golfo non riparte per l’inverno, può superare i 100. L’Asia è disposta a pagare di più: i carichi atlantiche sono un’asta, non una scorta riservata all’Europa.
Dopo il 2022 l’Europa ha ridotto il gas russo. Ha cambiato fornitore. Non ha eliminato il rischio. Dipende ancora da rotte che può chiudere qualcun altro.
L’Italia è più coperta dell’Europa, non è al riparo
Al 29 settembre Snam ha gli stoccaggi all’87%, 16,3 miliardi di metri cubi, con obiettivo 90% a fine ottobre. È sopra la media Ue, ferma al 71%, con la Germania sotto il 58%. Cinque ingressi via terra e cinque via mare pesano. L’Italia resta però agganciata al mercato europeo: se il sistema comunitario arriva corto, il gas esce comunque.
Il PUN elettrico il 30 settembre era intorno ai 200 euro a megawattora, il PSV del gas sopra i 73. Alla pompa, lo stesso giorno, la benzina self valeva in media 2,11 euro al litro e il gasolio 2,32. Eni e IP hanno messo un tetto a 1,99 e 2,19 per un mese, Q8 si è allineata da ottobre, lo sconto accise sul diesel è stato dimezzato. I listini restano sopra i due euro. Rispetto a un anno fa la verde è circa un quarto più cara.
Le famiglie non comprano il Brent. Comprano il litro. Raffinerie del Golfo a singhiozzo e raffinerie russe colpite dai droni tengono stretto il prodotto finito anche quando il greggio «riparte». Il tetto ai prezzi sposta il costo, non toglie la guerra dal pieno.
Cosa conta da qui a dicembre
Non contano i comunicati sulla tregua. Contano tre cose. Quante navi escono da Hormuz per giorni di fila. Se l’oleodotto saudita resta intero. Se l’Europa, non solo l’Italia, riempie gli stoccaggi prima del freddo.
Il Fondo monetario ha già tagliato la crescita 2026 dal 3,3 al 3,0%. Nel Golfo si prevede recessione. Ogni no nei negoziati alza il barile, ogni sì lo fa scendere: il prezzo segue la trattativa, non solo la domanda.
La crisi non è finita perché qualche petroliera ha riacceso il transponder. È finita quando Hormuz torna una rotta banale. Finché resta una leva, l’Europa paga una guerra che non conduce. L’Italia arriva meno scoperta degli altri, ma paga lo stesso alla pompa e in bolletta.